Eigen risico autoverzekering: hoe werkt dat? | Autoverzekering.nl
Skip to content

Eigen risico autoverzekering

Het eigen risico bij een autoverzekering is het bedrag dat je zelf betaalt bij schade aan je eigen auto. Je betaalt het alleen bij een WA beperkt casco of all risk verzekering, niet bij een WA-verzekering. Op deze pagina lees je wanneer je eigen risico betaalt, wat een hoger eigen risico betekent voor je premie en hoe je het eigen risico kunt verlagen of afkopen.

Autoverzekering vergelijken

Wat is eigen risico bij een autoverzekering?

Het eigen risico bij een autoverzekering is een bedrag dat je zelf moet betalen bij schade voordat de verzekeraar de overige kosten vergoedt. Het eigen risico verschilt per verzekeraar en type verzekering. Het kan bijvoorbeeld gaan om een vast bedrag per schadegeval, of om een percentage van de schade. Het eigen risico wordt vaak vermeld in de polisvoorwaarden van de autoverzekering en kan variëren van enkele honderden tot duizenden euro’s.

Wanneer betaal je eigen risico?

Je betaalt alleen eigen risico voor schade aan je eigen auto. Dit betekent dat het eigen risico alleen van toepassing is bij een WA beperkt casco of all risk (WA volledig casco) verzekering. Deze dekkingen vergoeden namelijk (deels) schade aan je eigen voertuig.

Schade die jij met jouw auto aan anderen toebrengt, wordt gedekt door de verplichte WA-verzekering. Omdat de WA-verzekering alleen schade aan anderen dekt en niet aan je eigen auto, geldt hier geen eigen risico voor. De verzekeraar betaalt de schade aan de tegenpartij rechtstreeks, zonder dat jij een eigen risico hoeft te voldoen.
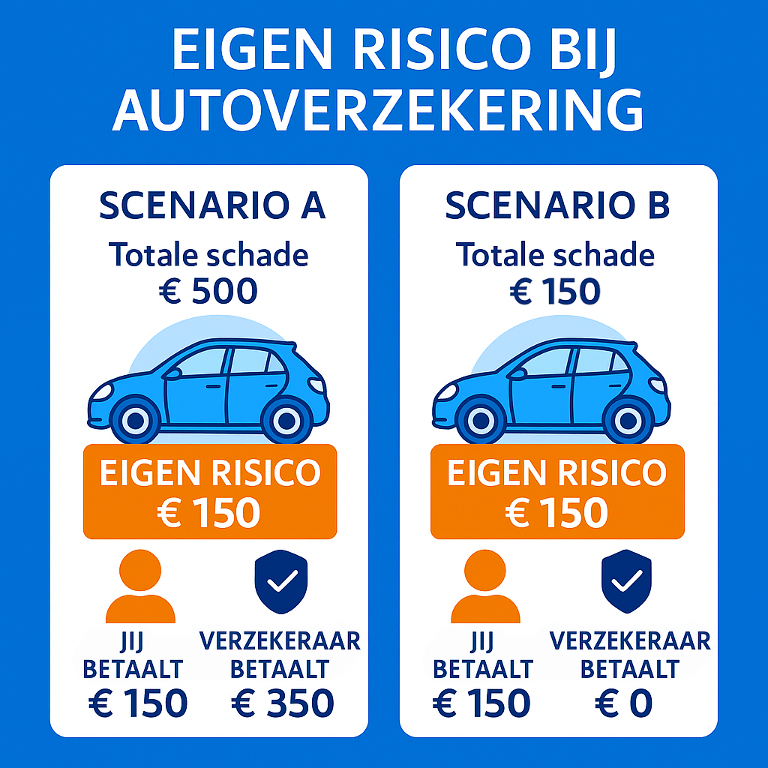
Eigen risico

Eigen risico bij ruitschade

Heb je ruitschade, zoals een sterretje of barst? Verzekeraars werken vaak samen met geselecteerde schadeherstelbedrijven. Als je de reparatie via zo’n aangesloten bedrijf laat uitvoeren, betaal je meestal een lager eigen risico, of soms zelfs helemaal niets.

Verzekeraars werken graag met vaste herstelbedrijven omdat ze met deze partijen afspraken hebben gemaakt over prijs en kwaliteit. Dit helpt de kosten voor de verzekeraar (en daarmee indirect de premie voor iedereen) te beheersen en zorgt ervoor dat de reparatie goed gebeurt.

Kies je er toch voor om de ruitschade door een niet-aangesloten bedrijf te laten herstellen? Dan betaal je waarschijnlijk wel het volledige, standaard eigen risico dat in je polis staat. Controleer dit altijd vooraf in je polisvoorwaarden. Hoe dit is geregeld, staat per verzekeraar op de verzekeringskaart van het Verbond van Verzekeraars.
Bij schade waarvoor de tegenpartij aansprakelijk is, hoef je meestal geen eigen risico te betalen. Heb je dit toch betaald, dan kan je verzekeraar het bedrag terugvorderen bij de tegenpartij. Wordt de schade niet vergoed door de tegenpartij, dan blijf je mogelijk zelf met de kosten zitten.

Hoe kies je de hoogte van je eigen risico?

Bij de meeste verzekeraars kun je zelf de hoogte van je eigen risico kiezen. Je hebt dan bijvoorbeeld de keuze uit € 0,-, € 150,-, € 300,-, € 500,- of € 1.000,-. Hoe hoger je eigen risico, hoe lager je premie meestal is. Bij schade betaal je dan wel meer zelf.

Welk bedrag het beste bij je past, hangt af van je financiële buffer en de korting die je krijgt. Kun je een rekening van € 500,- zonder problemen betalen? Dan kan een hoger eigen risico voordelig zijn. Heb je liever geen onverwachte kosten, kies dan voor een lager bedrag. Vergelijk de premies om te zien hoeveel je bespaart en of die korting opweegt tegen het risico.

Heb je veel no-claimkorting? Kijk dan naar een eigen risico van € 0,-

Heb je veel schadevrije jaren opgebouwd? Dan profiteer je waarschijnlijk van een hoge no-claimkorting. Hierdoor kan een autoverzekering zonder eigen risico betaalbaarder zijn dan je denkt. Vergelijk de premies met en zonder eigen risico om te zien hoeveel je extra betaalt voor de zekerheid dat je bij schade geen eigen risico hoeft te betalen.

“Een hoger eigen risico loont als je weinig schade rijdt en de kosten zelf kunt betalen. Heb je veel no-claimkorting, dan levert dit vaak weinig extra voordeel op. Een lager eigen risico kan dan beter zijn. Vaak bespaar je meer door autoverzekeringen te vergelijken op premie en dekking.”
Jean-Paul Würsten
Jean-Paul Würsten
Expert autoverzekeringen

Rekenvoorbeeld eigen risico

Een hoger eigen risico levert vaak een lagere premie op. In het rekenvoorbeeld hieronder zie je hoe de premie kan verschillen per eigen risicobedrag.

Eigen risico WA beperkt casco per maand WA volledig casco (all risk) per maand
€ 0,- € 41,94 € 57,97
€ 150,- € 38,10 € 46,77
€ 300,- € 37,56 € 44,35

*De bedragen zijn gebaseerd op een berekening uit onze vergelijker, voor een Kia Rio 1.2 (2014) en een 54-jarige bestuurder uit Amersfoort. Hij heeft vijf schadevrije jaren, rijdt 10.000 kilometer per jaar en is verzekerd bij OHRA. Jouw premie kan afwijken. Vul onze vergelijker in om te zien wat een hoger eigen risico voor jouw auto scheelt.

Eigen risico voor jongeren hoger

Uit statistieken blijkt dat jongeren vaker betrokken zijn bij auto-ongelukken dan oudere en meer ervaren automobilisten (bron SWOV). Om deze reden moeten jongeren soms een hoger eigen risico betalen. Dit geldt vaak voor jongeren tot 24 jaar oud. Houd hier bijvoorbeeld ook rekening mee als je je auto uitleent aan je zoon of dochter. Als je zoon of dochter schade rijdt, dan kan de verzekeraar een hoger eigen risico vragen dan je wellicht verwacht.

Eigen risico afkopen

Het is mogelijk om je eigen risico af te kopen. Het gaat dan vaak alleen om eigen risico voor schade die je zelf aan je auto hebt veroorzaakt. Je kunt hier bijvoorbeeld voor kiezen als je bij schade liever het gehele bedrag uitgekeerd krijgt. Op dit moment zijn er maar een paar autoverzekeraars die deze mogelijkheid bieden. Of jij je eigen risico kunt afkopen, kun je daarom het beste nagaan bij je autoverzekeraar.

Kies het gewenste eigen risico in onze vergelijker

Weet je welk eigen risico bij je past? Vergelijk autoverzekeringen op basis van je gewenste eigen risico en de bijbehorende premie. Zo vind je eenvoudig een verzekering die bij je past. Op zoek naar een lage premie? Bekijk ook de goedkoopste autoverzekeringen van dit moment.

Gecontroleerd door
Jean-Paul Würsten
Jean-Paul Würsten
Expert autoverzekeringen
Over Jean-Paul Würsten

Jean-Paul Würsten is autoverzekeringsexpert en Category Lead bij Autoverzekering.nl. Dankzij zijn eerdere werkervaring bij RISK verzekeringen kent hij de complexe verzekeringsmarkt van binnenuit. Als gediplomeerd expert (WFT-basis en WFT Schade Particulier) optimaliseert hij de autoverzekeringsvergelijker en onderhandelt hij direct met verzekeraars over de scherpste premies. Jean-Paul duikt graag in de data: hij zet eigen marktonderzoeken op, schrijft over de laatste trends en deelt onafhankelijk bespaaradvies als veelgevraagd expert in landelijke media, waaronder De Telegraaf en het AD. Daarnaast controleert hij onze publicaties zorgvuldig, zodat jij er zeker van bent dat de informatie altijd 100% klopt.

Vul in en bereken je premie

bol. € 25,- cadeaukaart.
Laden...

Laden...
Snel antwoord

Veelgestelde vragen

Snel antwoord

Is je vraag nog niet beantwoord?

Bekijk dan onze veelgestelde vragen of neem contact op met onze klantenservice. Ze helpen je graag!

Het laatste nieuws

herfst
Pers
18 november 2026

68,1% meer ongevallen ‘s avonds dan overdag; extra autochecks kunnen ongelukken voorkomen in de donkere maanden

De herfst maakt de Nederlandse wegen gladder, donkerder en ook gevaarlijker. Natte bladeren verlengen de remweg en ‘s nachts kan het alweer behoorlijk vriezen. Bovendien valt sinds het ingaan van de wintertijd een groot deel van de avondspits in de schemering. Niet voor niets vinden de meeste auto-ongelukken ‘s avonds plaats. Dan zijn er 68,1% meer ongelukken dan overdag, blijkt uit analyse van Autoverzekering.nl op basis van STAR-data. Autoverzekeringsexpert Jean Würsten van Autoverzekering.nl ziet dat veel schade in de donkere maanden te voorkomen is door goed voorbereid de weg op te gaan.

Jean-Paul Würsten
Jean-Paul Würsten Expert autoverzekeringen
auto-inbraken
Pers
17 november 2026

Auto-inbraken stijgen het hardst in Rotterdam en Barendrecht, daling in Amsterdam

Rotterdam telde van januari tot en met oktober 2026 in totaal 4.409 auto-inbraken. Dat zijn 1.242 meer inbraken dan een jaar eerder, wat een stijging is van 39,2%. Dit blijkt uit cijfers van de politie die Autoverzekering.nl per gemeente op een rij heeft gezet. In Barendrecht nam het aantal geregistreerde auto-inbraken toe van 116 naar 305. Amsterdam liet juist de grootste daling zien, met 718 auto-inbraken minder dan in dezelfde periode vorig jaar. Landelijk bleef het aantal inbraken bijna gelijk: 34.610 auto-inbraken in de eerste tien maanden van 2026, tegenover 34.342 een jaar eerder (+0,8%).

Jean-Paul Würsten
Jean-Paul Würsten Expert autoverzekeringen
donker rijden
Pers
12 november 2026

Meeste verkeersongevallen op vrijdagavond; bijna 4 op de 10 vreest in het donker rijden

Aanstaande vrijdag is het vrijdag de 13e: voor bijgelovigen een dag om extra voorzichtig te zijn. Toeval of niet, uit politiecijfers blijkt dat op vrijdagavond ook de meeste ongevallen op de weg plaatsvinden. Tussen 1 januari 2021 en 9 november 2026 registreerde de politie op vrijdagavond 29% meer ongevallen dan op gemiddelde avonden van maandag tot en met donderdag. Dat blijkt uit analyse van Autoverzekering.nl. Verder blijkt uit aanvullend onderzoek van Autoverzekering.nl dat 38% van de rijbewijsbezitters rijden in het donker spannend vindt of vermijdt. Dat maakt het misschien extra spannend om deze vrijdag de 13e de weg op te gaan.

Jean-Paul Würsten
Jean-Paul Würsten Expert autoverzekeringen
Ons klantenservice team

Klantenservice

Wij hebben een team vol behulpzame collega's die je graag helpen en al je vragen beantwoorden.

Klantenservice